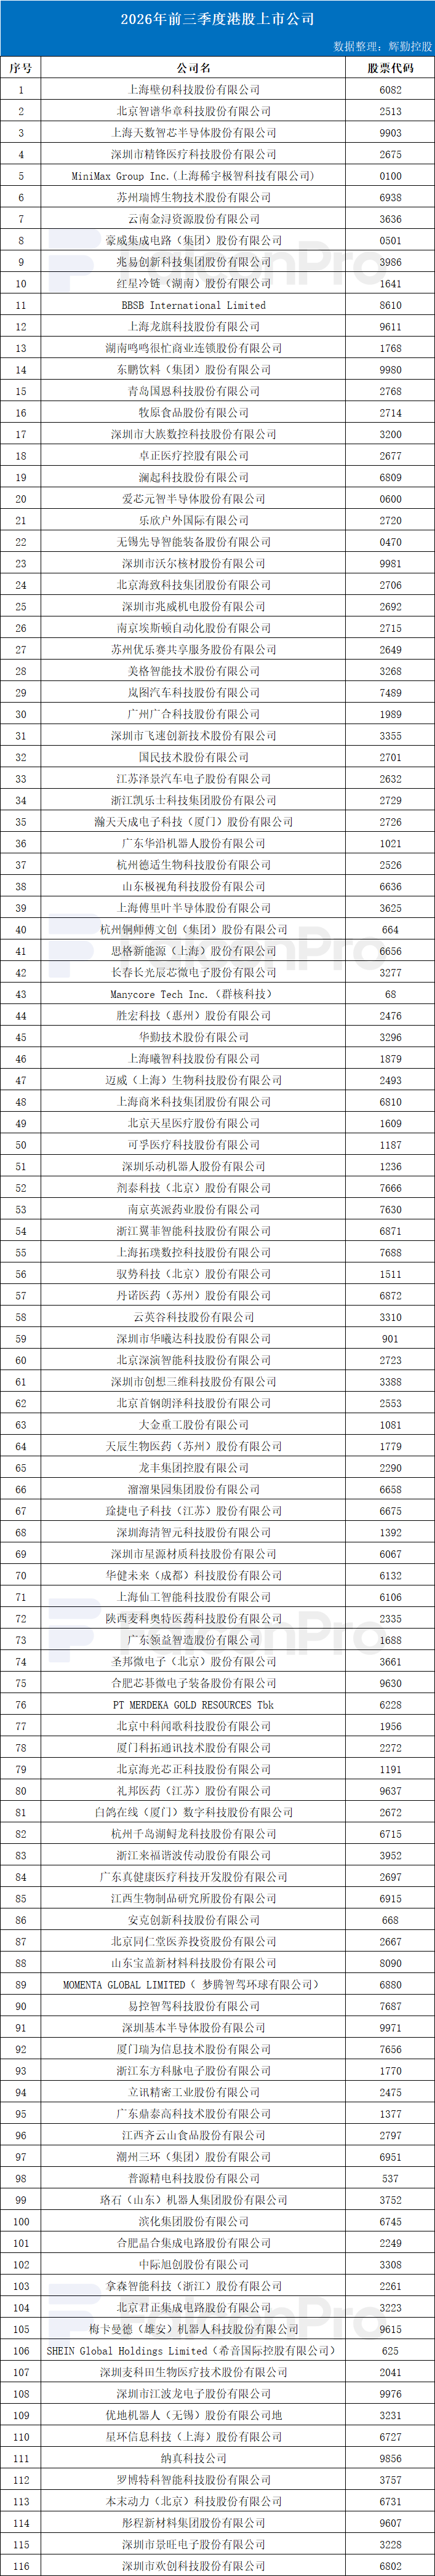
截至9月30日,今年前三季度港交所迎来116家公司上市,募资总额3594亿港元(不含“绿鞋”,下同),同比分别增长73.13%、114.01%。
上市途径方面,IPO仍为主流形式,114家公司通过此种方式登陆港交所,占比达98%,余下2家分别以介绍上市和第二上市方式进入港股市场。板块选择亦高度集中,114家公司选择主板,仅2家进入GEM。这一结构既体现了上市公司普遍具有较强的规模与盈利基础,也与港交所持续优化主板上市制度、提升市场效率的改革措施密不可分。
募资规模上,新上市公司呈现“头中坚力量雄厚、头部效应显著”特征。募资不足1亿港元的公司有2家,1亿至5亿港元以下13家,5亿至9.99亿港元之间27家,10亿至19.99亿港元之间31家,20亿至49.99亿港元之间25家,50亿及以上17家。
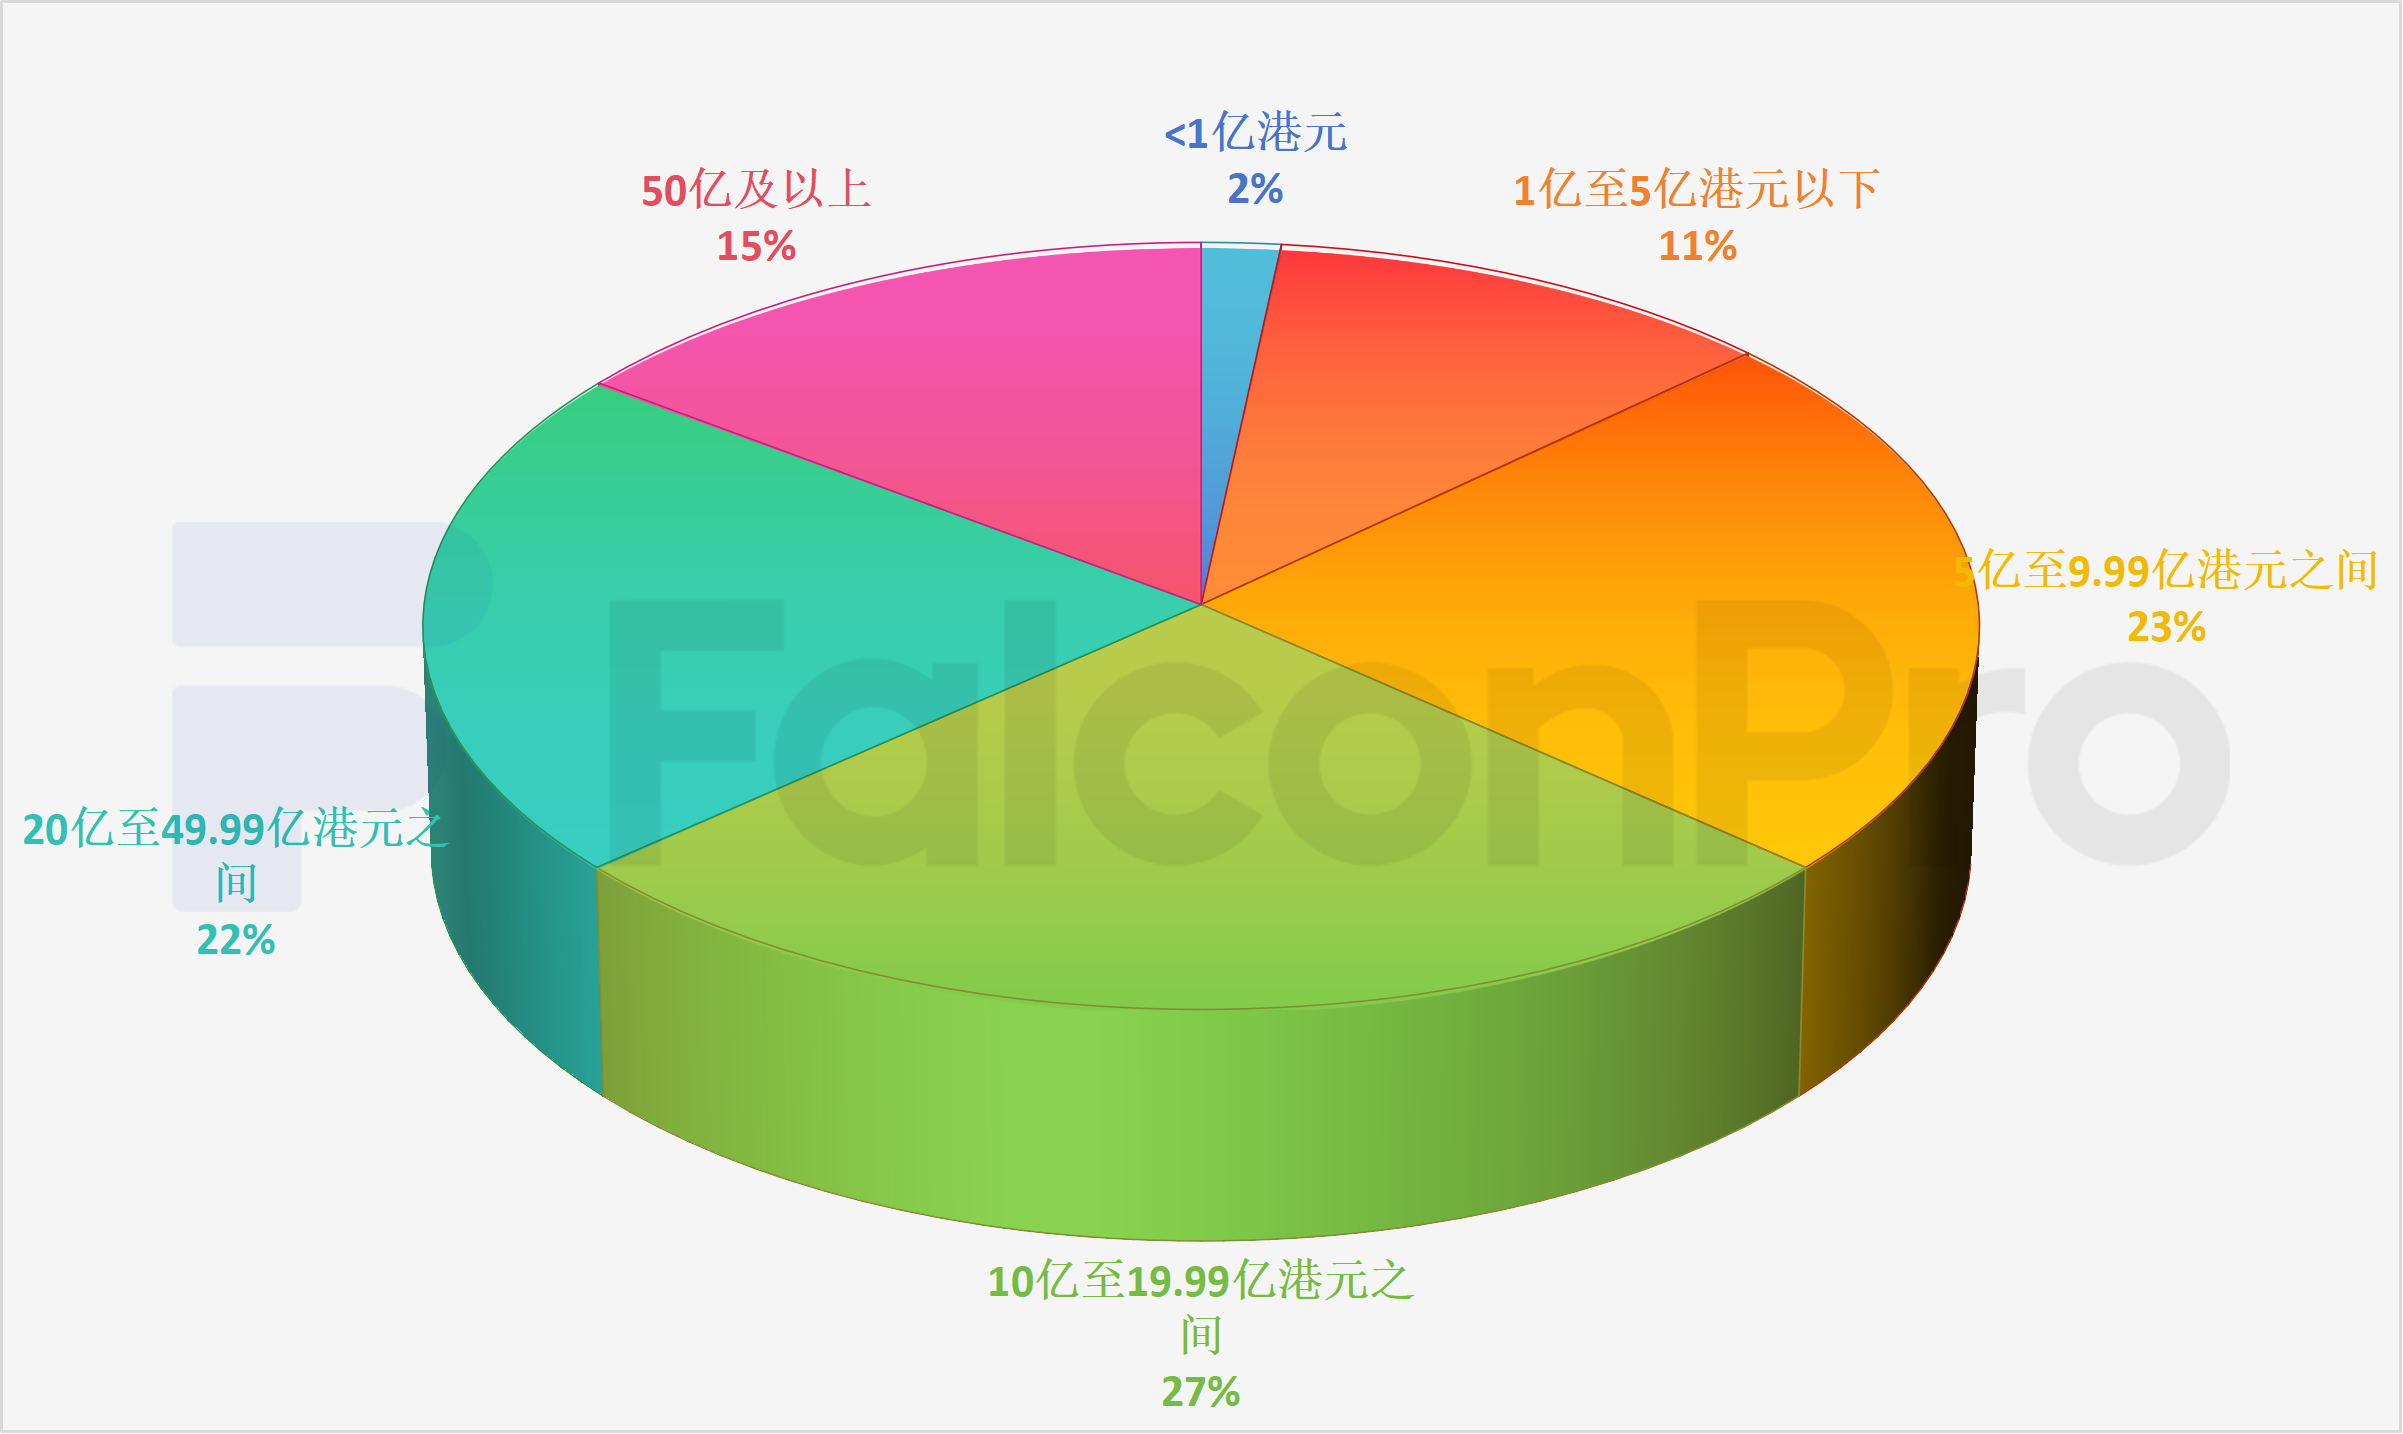
值得关注的是,17家募资规模达到50亿港元及以上的公司,合计募资规模占前三季度募资总额的56.43%,头部项目的募资能力尤为突出。其中6家募资额突破100亿港元,依次为:
中际旭创(3308):534.1亿港元
立讯精密(2475):242.66亿港元
胜宏科技(2476):201.07亿港元
希音国际(625):135.96亿港元
牧原食品(2714):106.84亿港元
东鹏饮料(9980):101.41亿港元
地域分布上,内地公司继续占据主导地位,前三季度新股中,97.4%来自内地。其中,广东以29家公司占比25%高居榜首,这一成绩主要归功于深圳——该市一地即贡献了21家上公司,在已赴港低价招股书待上市企业名单中,深圳同样位居榜首,彰显出大湾区核心城市在资本市场的强劲活力与产业张力。详情请见:赴港递交招股书待上市企业名单(截至2026年9月28日)
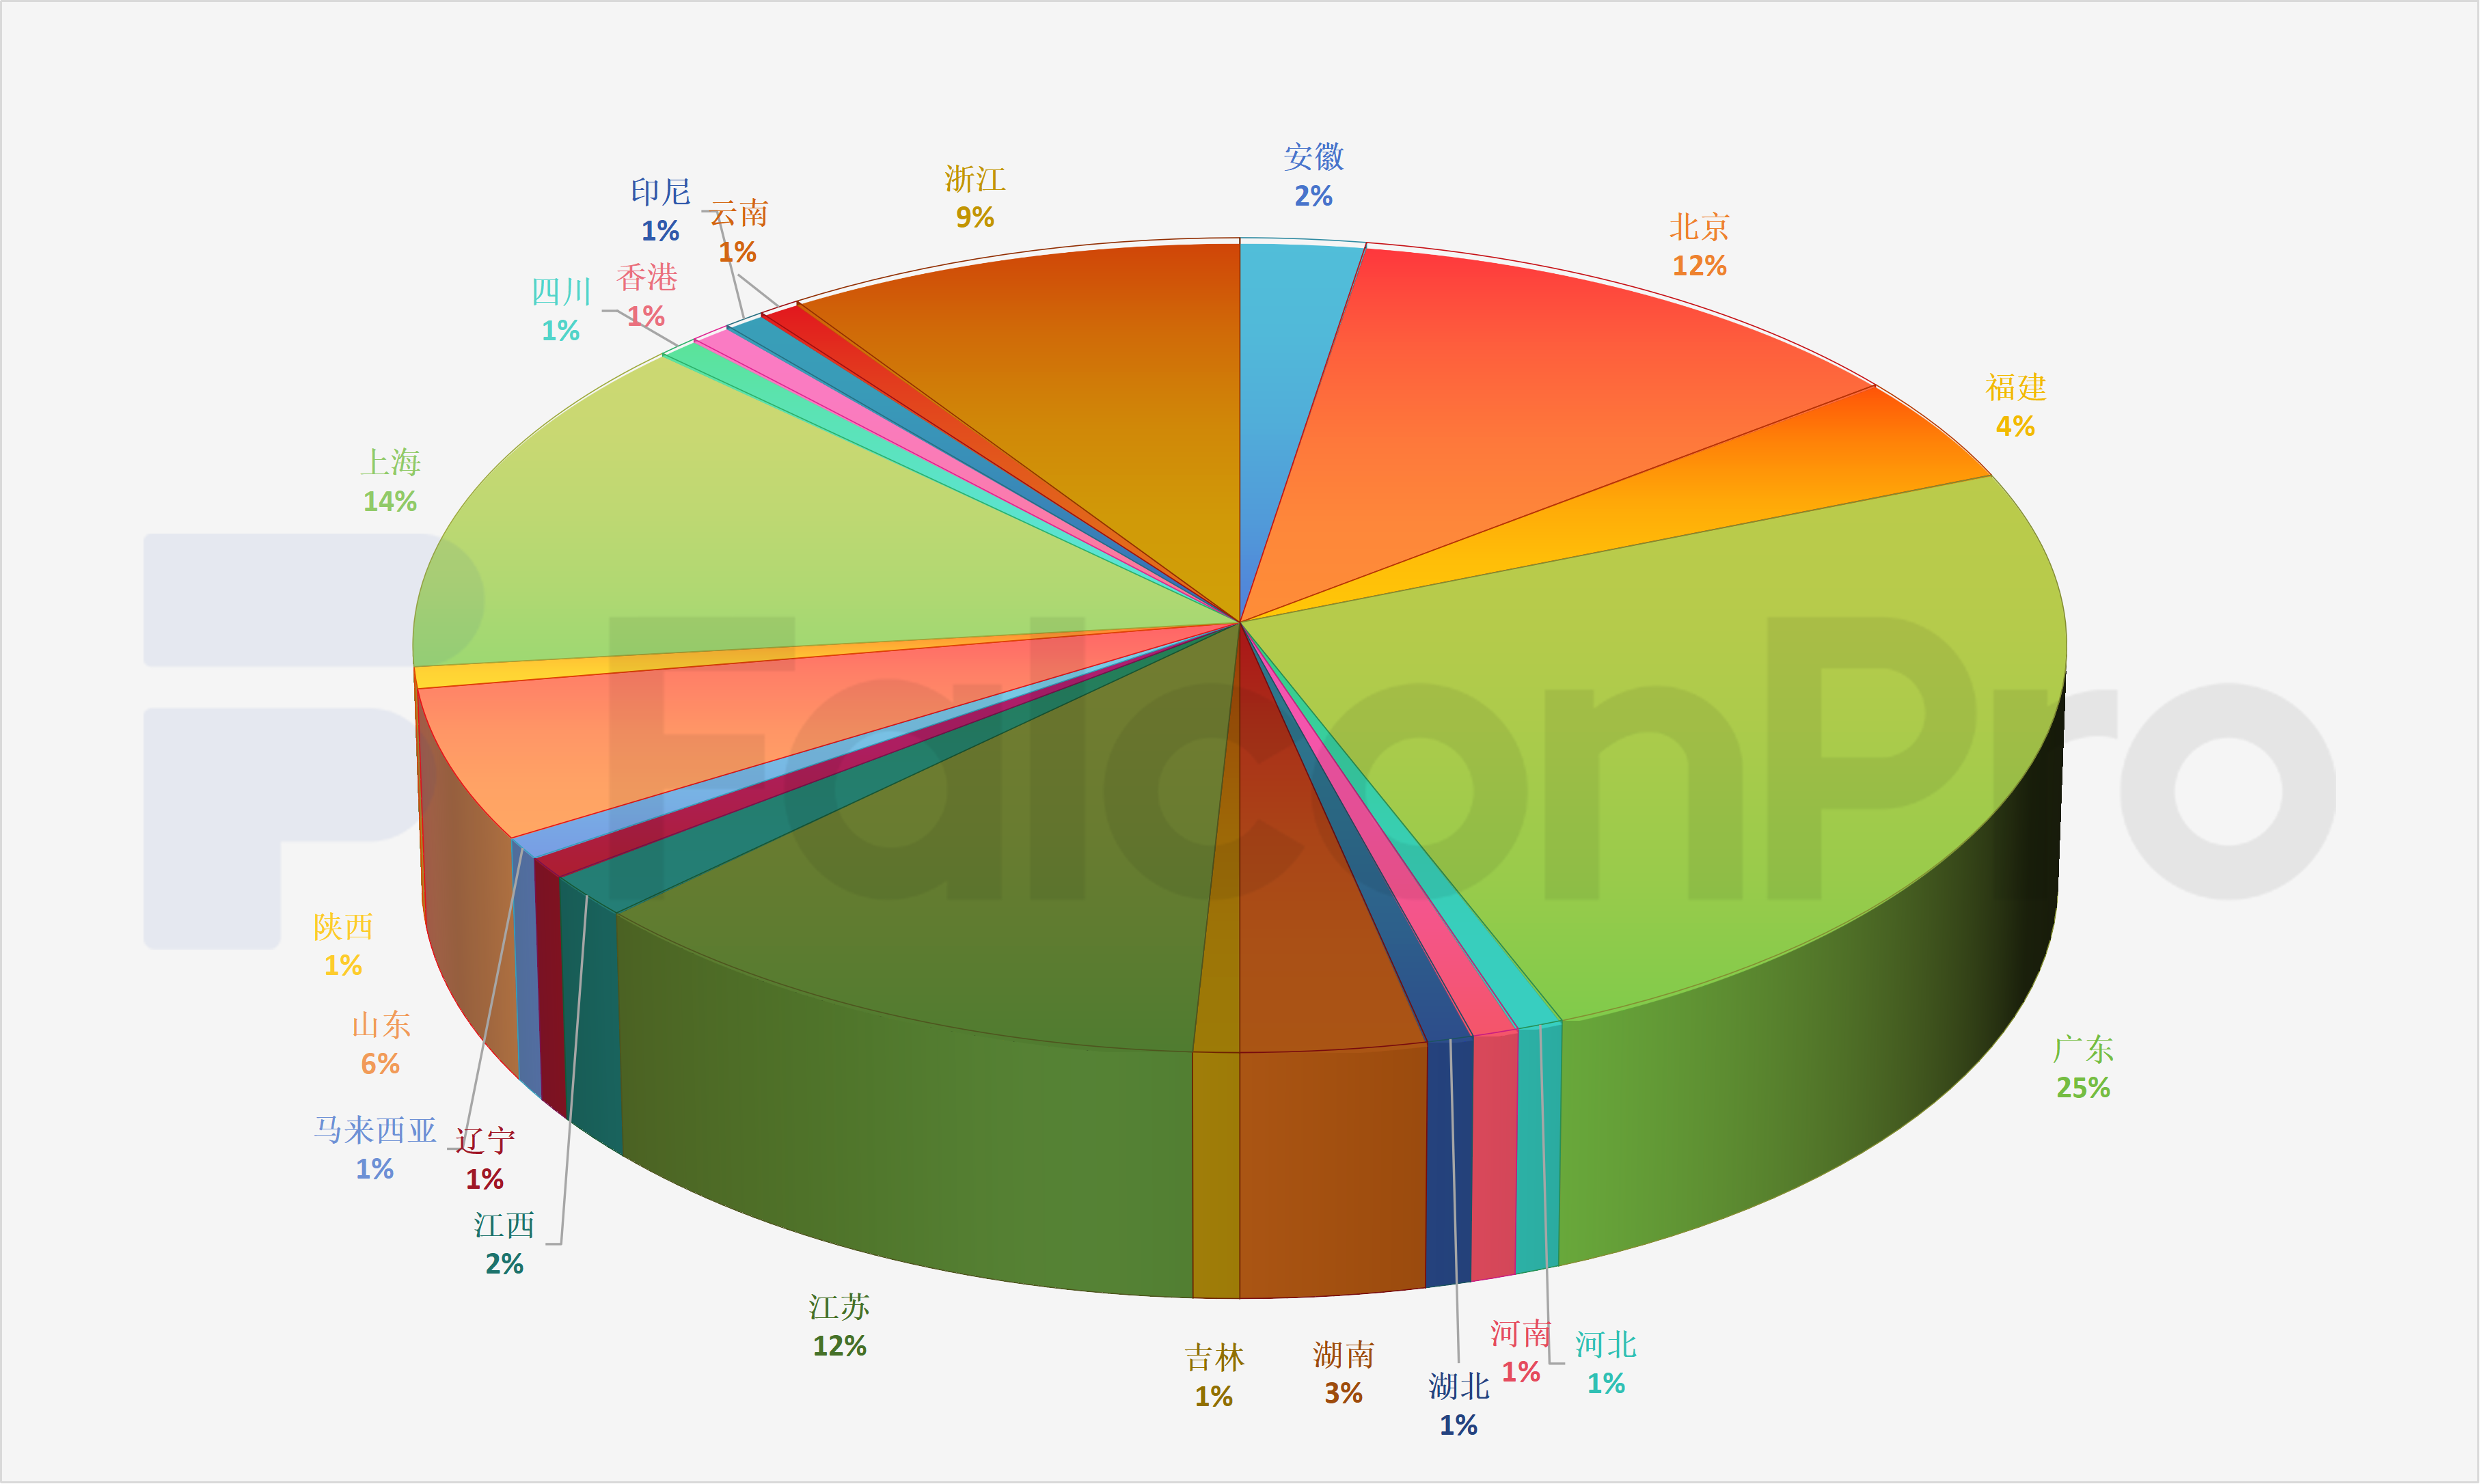
上海则16家公司位居第二,北京、江苏并列第三,各有14家。浙江、山东和福建分别贡献了11家、7家和5家,区域分布整体呈现沿海聚集、重点城市引领的特征。
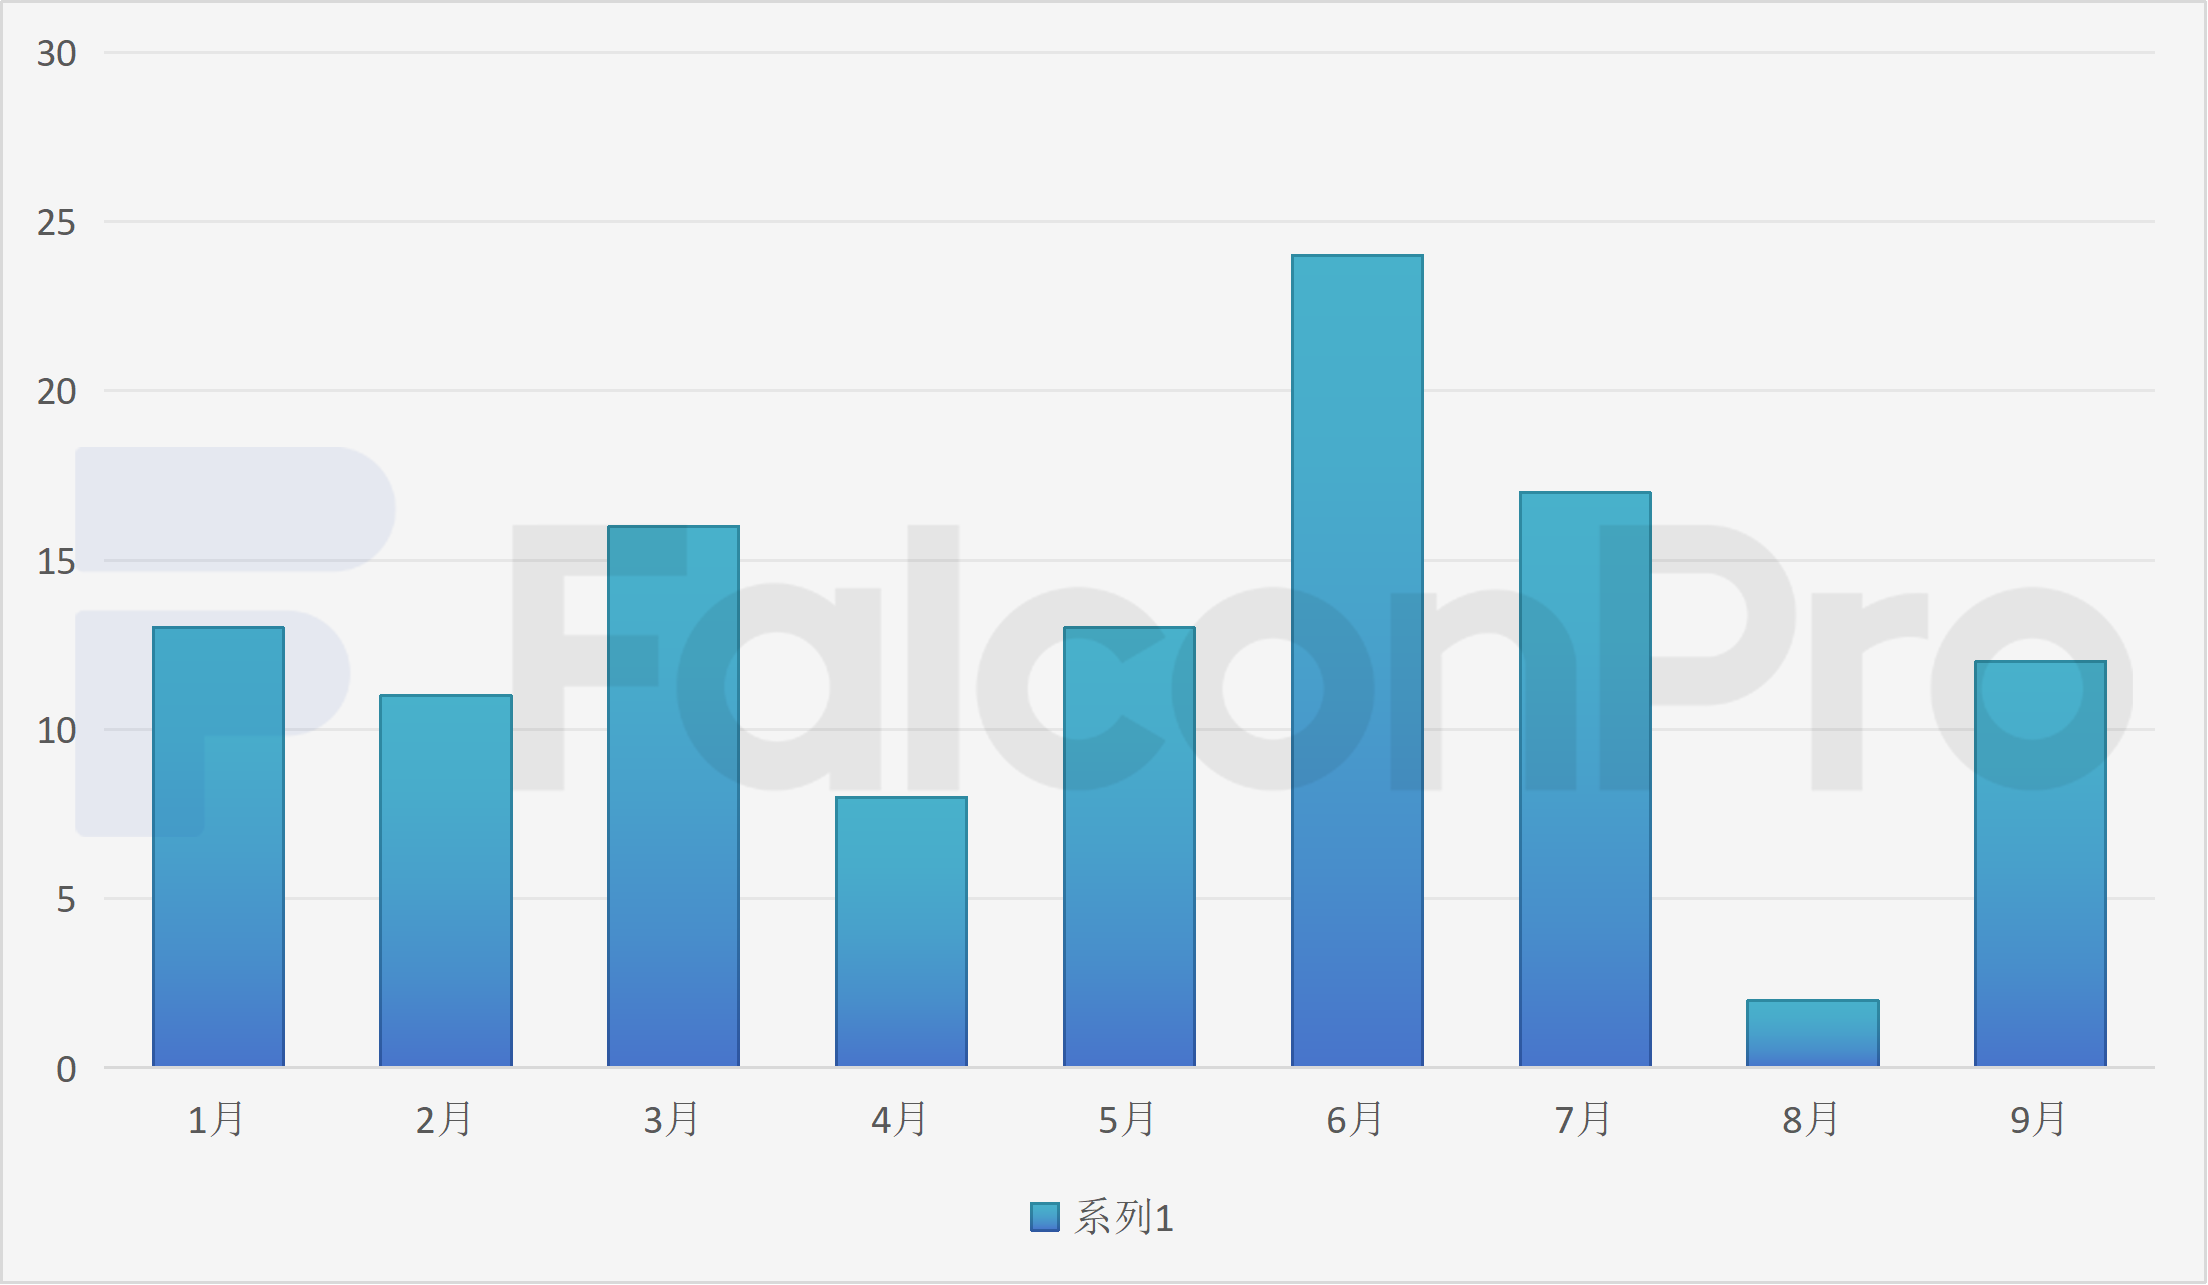
上市节奏方面,前三季度平均每月有9家公司上市。其中,6月、7月和3月最为活跃,显示发行窗口与市场情绪、政策预期及企业融资需求之间存在较强联动。
整体来看,2026年前三季度港股IPO市场呈现出“主板主导、头部集中、内地企业为主”的鲜明特征。6家百亿级IPO贡献了可观的募资增量,广东深圳在数量和地域分布上持续领跑,上海、北京、江苏等地紧随其后。
2026年前三季度港股上市公司

点击在线咨询客服

微信






 友情链接